新易盛二次冲刺IPO 光通信行业真迎来新拐点?
光通信行业经历了从高涨到回调的周期波动,而随着5G建设纵深推进、数据中心流量爆发以及AI算力需求的激增,光通信设备制造领域似乎正站在新一轮拐点的门槛上。作为光模块领域的代表性企业,新易盛二次冲刺IPO的举动,引发了市场对光通信行业前景的重新审视。
一、新易盛二次IPO的背景与动因
新易盛此前已在资本市场有所布局,此次二次冲刺IPO,既有企业自身扩产增效、优化资本结构的内在需求,也反映了行业景气度回升带来的融资窗口。光模块作为光通信设备制造的核心环节,其技术迭代速度快、资金投入大,企业需要持续融资以保持竞争力。新易盛在高速光模块领域的技术积累和客户资源,使其具备一定的先发优势,但面对日益激烈的市场竞争,借助资本市场加固护城河成为必然选择。
二、光通信设备制造的行业现状
从产业链角度看,光通信设备制造涵盖光芯片、光器件、光模块及光纤光缆等环节。当前行业呈现几个显著特征:
- 需求结构变化:传统电信市场增长平稳,而数据中心市场受云计算、AI大模型训练等驱动,对高速率光模块(如400G、800G)的需求快速增长,成为行业主要增长引擎。
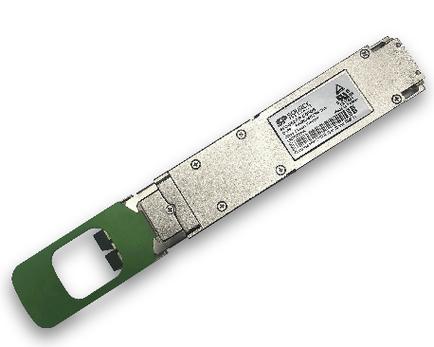
- 技术迭代加速:从100G向400G、800G乃至1.6T演进,硅光技术、CPO(共封装光学)等新技术路线不断涌现,对制造工艺和研发能力提出更高要求。
- 竞争格局分化:头部厂商凭借规模和技术优势占据主要份额,但细分领域仍存在差异化竞争机会。产业链上游的光芯片等关键环节国产化率有待提升,供应链安全成为行业关注焦点。
三、拐点是否真的到来?
判断光通信行业是否迎来新拐点,需从多维度分析:
积极因素方面:
- AI算力需求爆发:生成式AI的普及推动超大规模数据中心建设,高速光模块需求激增,为行业带来明确增量。
- 政策支持:数字经济、东数西算等国家战略为光通信基础设施投资提供持续动力。
- 技术突破:国内厂商在高速光模块领域逐步缩小与国际领先水平的差距,部分产品已实现批量出货,国产替代空间广阔。
风险与挑战方面:
- 周期波动风险:光通信行业具有周期性,若数据中心投资节奏放缓或出现过度投资,可能导致需求短期回落。
- 价格竞争压力:随着更多厂商涌入高速光模块赛道,价格战可能侵蚀利润空间。
- 技术路线不确定性:硅光、CPO等新技术尚处产业化早期,若技术路线选择失误,企业可能面临被动局面。
综合来看当前行业更可能处于“结构性拐点”而非全面拐点,即高速光模块等细分领域景气度高企,而传统低速产品市场增长乏力,行业内部将继续加速分化。新易盛二次冲刺IPO的前提首先是其锚定的高速光模块赛道确立核心优势,并通过IPO募资强化研发与产能,有望在 windows 窗口期把握增长机遇。
四、对新易盛及行业的启示
新易盛的IPO进程堪称光通信设备制造行业的一个风向标。其成功与否,不仅取决于企业自身的经营质地,也依赖于行业大环境的配合。对于行业而言,需警惕低水平重复建设,聚焦核心技术突破,尤其是在光芯片、先进封装等环节加大投入,以提升产业链整体竞争力。
从更为宏观的视角观察在AI与云计算的长期驱动下,光通信行业的天花板远未触及,但通向未来的道路必然伴随波折。企业的核心竞争力将体现在技术前瞻性、产能弹性以及供应链掌控力上的一次压力测试。只有穿越周期的企业,才能真正站上新拐点的潮头。
如若转载,请注明出处:http://www.antsb2b.com/product/119.html
更新时间:2026-11-21 00:03:04